
 Par Pistis Kayembe
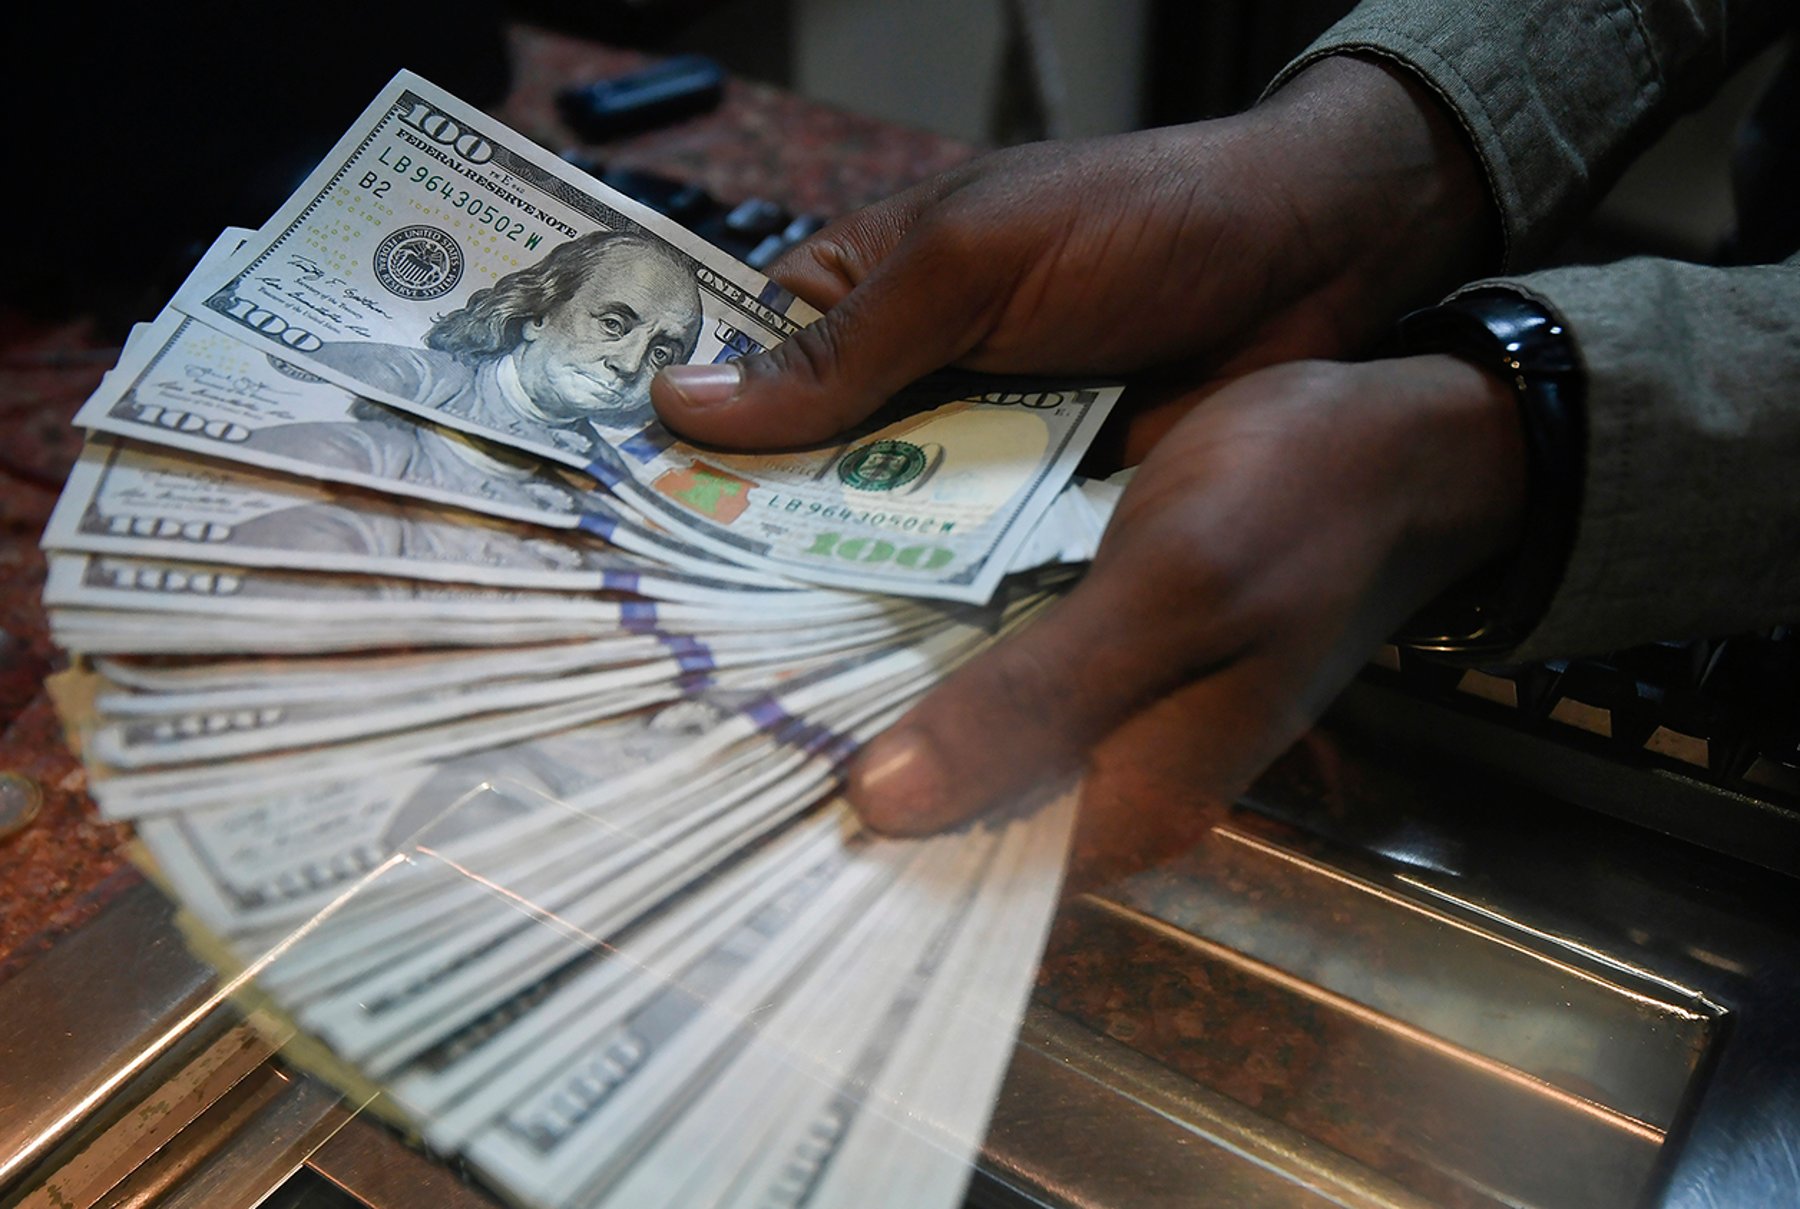
Le 9 avril 2026, la Banque centrale du Congo a annoncé qu'à partir du 9 avril 2027, aucune personne, physique ou morale, ne pourra effectuer de transactions en espèces en monnaies étrangères sur le territoire congolais. Les transactions en dollars resteront toutefois autorisées lorsqu'elles s'effectuent par des circuits formels et traçables. Dans un pays où le dollar s'est substitué depuis des années à une monnaie locale fragile, cette décision ne se contente pas d'ajouter une option de paiement, elle en retire une, largement utilisée, sans certitude que celle qui doit la remplacer soit prête à temps.
Le parallèle avec le débat, ailleurs, sur le maintien des espèces face aux paiements électroniques éclaire ce qui se joue ici. On admet volontiers qu'un commerce doit continuer à accepter le cash parce que tout le monde ne possède pas de carte ou de smartphone, et parce que la liberté de choisir son moyen de paiement mérite d'être protégée. La réforme congolaise inverse ce raisonnement sur le terrain des devises, elle retire précisément l'option la plus universellement acceptée au profit d'une monnaie nationale dont la confiance reste à reconstruire.
La BCC ne part pas les mains vides. Le franc congolais s'est apprécié de 30,44% face au dollar sur le marché interbancaire en 2025, tandis que le taux directeur est passé de 25% à 15% avant d'être ramené à 13,5% en avril 2026. Ces résultats témoignent d'une amélioration récente de la stabilité monétaire, mais une année d'appréciation ne suffit pas à effacer plusieurs années de tentatives de dédollarisation qui, en RDC, se sont succédé sans jamais totalement aboutir. C'est cette stabilité retrouvée qui rend la question du bien-fondé de la dédollarisation moins urgente que celle de son calendrier.
L'économiste et député Godé Mpoy a résumé le risque en une formule frappante, bancariser toute transaction en dollars dans un pays à faible couverture bancaire serait, selon lui, économicide. La formule est dure, mais elle pointe un problème réel, une part importante de la population congolaise n'a tout simplement pas accès à un compte bancaire ou à un service de paiement mobile suffisamment fiable pour remplacer, du jour au lendemain, la sécurité perçue d'un billet vert en poche.
Le risque d'un basculement vers l'informel
Le think tank Congo Challenge a formulé la même inquiétude sous une forme plus institutionnelle, en estimant que les dédollarisations imposées par voie administrative peuvent produire des résultats mitigés lorsqu'elles ne s'accompagnent pas d'une amélioration durable de la crédibilité macroéconomique. Autrement dit, interdire le cash en dollars ne garantit pas que l'argent bascule vers le franc congolais, il peut tout aussi bien basculer vers l'informel, hors de portée de toute traçabilité, ce qui contredirait l'objectif même que la BCC dit poursuivre.
Ce risque touche en premier lieu les commerçants, déjà confrontés aux contraintes classiques du cash, compter la monnaie, sécuriser les recettes, limiter l'exposition au vol. Une transition mal calibrée y ajouterait une couche supplémentaire, celle de la conversion des prix affichés en dollars vers une monnaie nationale dont la valeur, malgré les progrès récents, reste perçue comme plus volatile sur le temps long.
Ce que la BCC a déjà mis en place
La Banque centrale n'improvise pas totalement ce virage. Par une correspondance du 3 juin 2024, elle a instruit les établissements de crédit et sociétés financières de paramétrer leurs terminaux de paiement électronique uniquement en franc congolais au plus tard le 31 juillet 2024, alors que seulement 13% de ces terminaux acceptaient à l'époque la monnaie nationale. Elle impose également l'utilisation du franc congolais dans l'affichage des prix et le paiement des impôts et taxes. À partir du 9 avril 2027, elle détiendra en outre l'exclusivité de l'importation physique des billets en devises étrangères, une mesure présentée comme un moyen de sécuriser les circuits d'approvisionnement, de lutter contre les risques de blanchiment et de financement du terrorisme, et d'harmoniser les procédures de change.
Ces étapes progressives suggèrent une approche construite plutôt qu'un décret isolé, ce qui distingue potentiellement cette tentative des précédentes. Mais la mesure la plus radicale, l'interdiction totale du cash en devises étrangères, reste celle qui teste directement la capacité du pays à offrir, en un an, une alternative aussi accessible que le dollar en espèces l'a été pendant des décennies.
La question posée aux autorités congolaises n'est donc pas de savoir si la dédollarisation est souhaitable, la stabilité retrouvée du franc en 2025 plaide en sa faveur. Elle est de savoir si le rythme choisi, avec une échéance fixée à avril 2027, laisse assez de temps pour construire l'infrastructure de confiance et d'accès que cette transition suppose, ou si le calendrier réglementaire ira plus vite que l'adhésion réelle du terrain.



