
 Par Pistis Kayembe
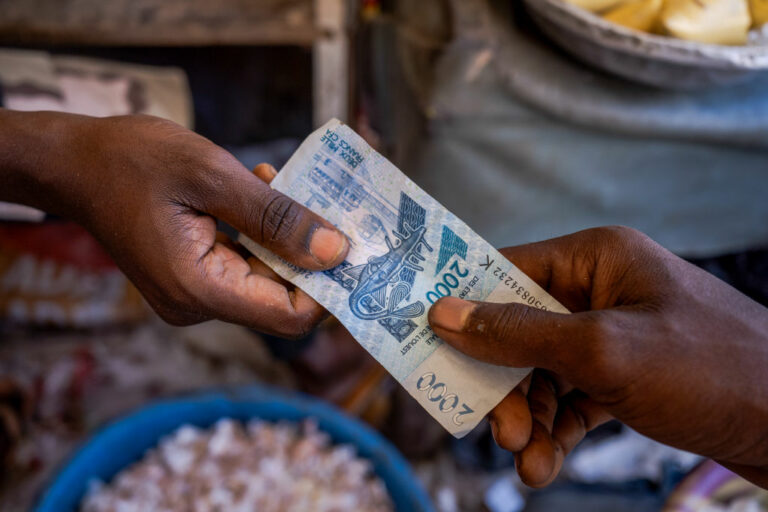
À Dakar, certains commerces refusent le paiement électronique en dessous d'un montant minimum, obligeant le client modeste à revenir au cash. Le réflexe consiste à y voir une discrimination du commerçant envers les populations à faibles revenus, celles-là mêmes que l'inclusion financière est censée servir en priorité. Mais regarder ce seuil comme une faute morale isolée masque une cause plus structurelle, celle d'une tarification qui peut rendre la petite transaction peu rentable pour celui qui l'accepte.
Les opérateurs de paiement mobile prélèvent une commission sur certaines opérations, et cette commission pèse proportionnellement plus lourd sur un petit montant que sur un gros. Un commerçant qui refuse une transaction de quelques centaines de francs CFA par carte ne discrimine pas nécessairement son client, il peut réagir à une structure de frais qui réduit fortement sa marge sur cette vente. Moraliser ce comportement sans interroger la tarification revient à soigner un symptôme en ignorant la maladie.
Ce que l'inclusion financière déplace, plutôt qu'elle ne résout
Cette question de tarification ouvre sur un enjeu plus large que le seul cas dakarois. Présenter les paiements électroniques comme un levier automatique d'inclusion suppose que l'accès technique suffit à garantir l'accès réel, alors que le coût marginal de chaque usage continue de filtrer qui peut effectivement en bénéficier. Un outil conçu pour inclure peut, par sa seule structure de prix, reproduire l'exclusion qu'il prétendait corriger.
La digitalisation des paiements est aussi présentée comme un moyen de formaliser l'économie informelle et d'élargir l'assiette fiscale des États africains. L'argument se tient sur le papier, une transaction tracée peut faciliter son identification et son contrôle fiscal. Mais la traçabilité accrue touche d'abord les acteurs les plus visibles de cette économie, les petits commerçants et les travailleurs informels qui basculent vers le numérique, bien avant les grandes entreprises structurées qui disposent déjà des moyens d'organiser une optimisation fiscale plus sophistiquée. La formalisation par la transaction numérique risque ainsi de peser davantage sur les plus modestes que sur ceux qui échappent aujourd'hui le plus largement à l'impôt.
L'identifiant unique, l'enjeu que personne ne pose comme un choix
Un autre élément, glissé presque en passant dans le débat sur l'inclusion financière, mérite bien plus d'attention qu'il n'en reçoit. L'idée d'un identifiant unique par citoyen, permettant de relier différentes données civiles, financières, sanitaires et contractuelles, est présentée comme une simple étape de bonne gouvernance, un outil de transparence et d'efficacité des politiques publiques. Des initiatives allant dans ce sens progressent déjà au Sénégal.
Cette présentation passe sous silence ce que suppose réellement un tel dispositif, l'interconnexion potentielle, autour d'un même identifiant, de différentes informations qui composent la vie d'un individu. Ce n'est plus seulement une question d'inclusion financière, c'est un choix de société sur la surveillance et la vie privée, qui mérite d'être débattu comme tel plutôt que présenté comme la suite logique et neutre de la digitalisation des paiements.
Un identifiant unique bien encadré peut effectivement simplifier l'accès au crédit, à la santé ou aux services publics pour des populations qui en étaient exclues faute de documentation formelle. Mais le même outil, mal encadré, peut aussi devenir un instrument de contrôle social bien plus puissant que ne l'était l'exclusion financière qu'il prétend résoudre. La différence entre ces deux issues ne tient pas à la technologie elle-même, elle tient aux garde-fous juridiques et institutionnels qui encadrent son usage, des garde-fous que le discours actuel sur l'inclusion financière africaine mentionne rarement avec le sérieux qu'ils méritent.
L'Afrique se trouve donc face à un choix plus complexe que celui d'adopter ou non les paiements électroniques. Il s'agit de décider quelle tarification rend ces outils réellement accessibles aux plus modestes, quelle formalisation fiscale cible en priorité les flux qui échappent aujourd'hui à l'impôt plutôt que les plus vulnérables, et quelles limites poser à l'interconnexion des données personnelles avant qu'elle ne devienne la norme sans avoir été débattue. Ces questions, contrairement au seuil de paiement observé à Dakar, ne se règlent pas par une simple consigne de régulation, elles engagent la nature même du contrat entre les citoyens africains et leurs États à l'ère numérique.



