Par Pistis Kayembe
Alors que l'usage du mobile money et de la banque en ligne s'étend sur le continent, les attaques progressent plus vite qu'ailleurs dans le monde.
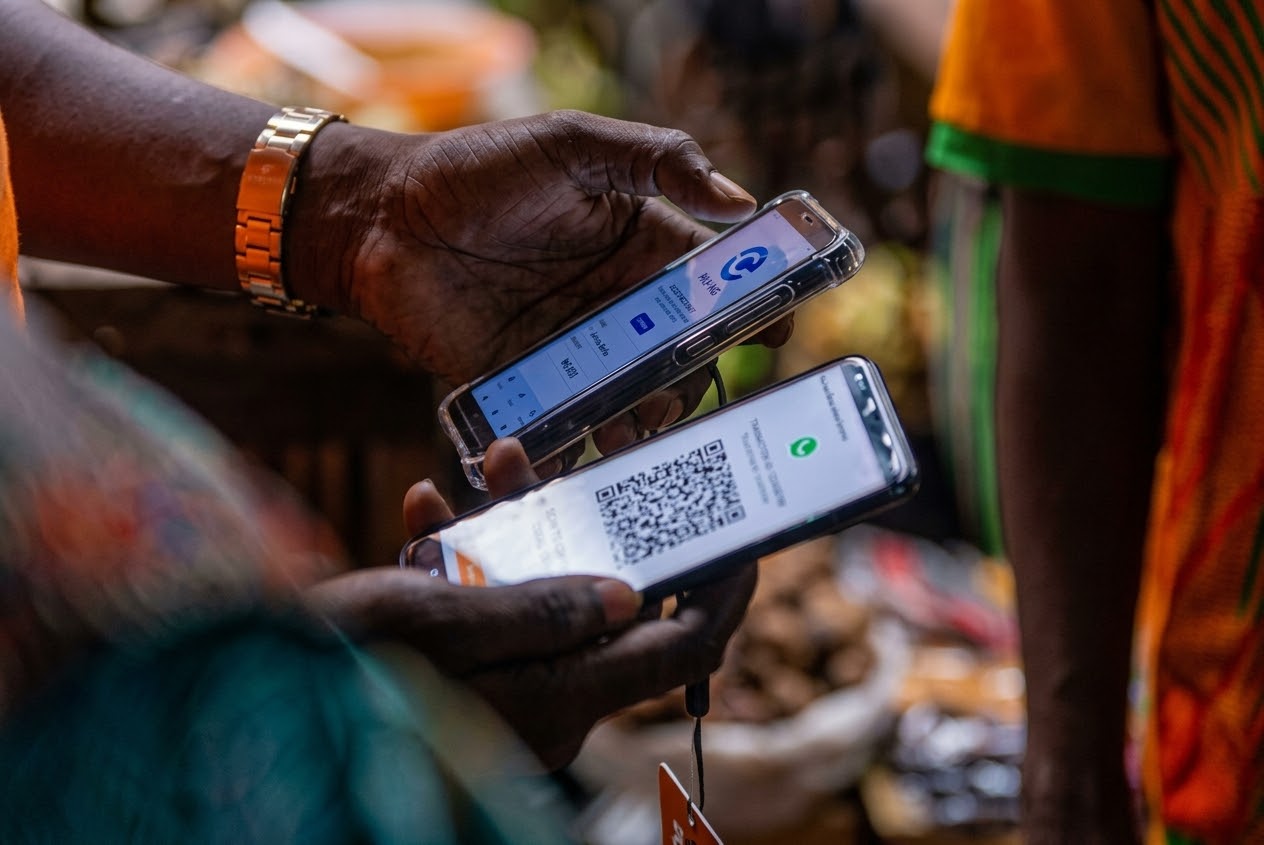
Les organisations africaines ont subi 69 236 cyberincidents en 2025, soit environ un toutes les huit minutes, selon le livre blanc Africa's Digital Defense Race, commandé par Mastercard. Ce chiffre ne signifie pas que chaque incident a entraîné des pertes financières, mais il donne la mesure des risques qui accompagnent l'essor des paiements numériques sur le continent.
Entre 2016 et 2025, le nombre d'utilisateurs de services de paiement mobile a été multiplié par 5,9 en Afrique, celui des services bancaires numériques par 4,7 et le marché du commerce électronique par 5,3. Sur la même période, les cyberattaques ont augmenté de plus de 421 % sur le continent, contre 307 % à l'échelle mondiale. À mesure que les usages se développent, le périmètre des systèmes à protéger s'élargit, et les menaces progressent à un rythme supérieur à la moyenne mondiale.
Un objectif de 1 500 milliards de dollars
Cette tension prend de l'ampleur avec la perspective d'un marché africain des paiements numériques générant 1 500 milliards de dollars d'ici 2030. Atteindre ce niveau suppose des infrastructures capables d'absorber la hausse des transactions tout en limitant les risques de fraude, de vol de données et d'interruption des services. La croissance des volumes ne suffit donc pas, à elle seule, à mesurer la solidité du secteur.
Pour les banques et les fintechs, la confiance est un enjeu économique direct. Elle détermine la volonté des particuliers et des entreprises de confier leur argent à des plateformes numériques, et une fraude mal gérée, une fuite de données ou une interruption prolongée peuvent la fragiliser durablement. La sécurité s'ajoute ainsi à l'accessibilité, à la rapidité et au coût des transactions parmi les critères qui font la différence entre les acteurs.
Les populations qui découvrent les services financiers numériques sont les plus exposées à ce risque. L'inclusion financière ne se limite pas à l'ouverture de comptes ou à la facilité des transferts, elle suppose aussi des conditions d'utilisation assez sûres pour que les nouveaux clients restent. Sans protection adaptée ni mécanismes de recours accessibles, les incidents risquent d'alimenter la méfiance envers des services pourtant conçus pour simplifier les opérations quotidiennes.
Une responsabilité partagée
La charge ne peut pas reposer sur les seules équipes techniques. Les établissements financiers sont appelés à intégrer la cybersécurité dans leurs décisions d'investissement, la conception de leurs produits et la gestion de leurs opérations, tandis que les opérateurs télécoms, les fournisseurs de technologies et les fintechs doivent renforcer leurs dispositifs de prévention et de détection. Pour les entreprises, la question ne se résume plus au coût de la sécurité, elle porte aussi sur les conséquences économiques d'une protection insuffisante.
Le rapport cite les exemples du Nigeria, du Maroc et du Kenya, qui illustrent des situations différentes selon la maturité des écosystèmes, les infrastructures disponibles et les cadres de gouvernance. Aucun pays ne peut toutefois considérer ses avancées réglementaires ou technologiques comme définitivement acquises. La multiplication des échanges numériques impose une coopération entre les autorités, les entreprises et les acteurs chargés de la sécurité des systèmes.
L'investissement dans les compétences, la modernisation des infrastructures et le partage d'informations sur les menaces doivent accompagner l'expansion des services financiers numériques. La prévention doit intervenir dès la conception des plateformes, s'appuyer sur la formation des équipes et être complétée par des procédures capables de limiter les dégâts lorsqu'un incident survient. L'objectif d'un marché de 1 500 milliards de dollars en 2030 ne prendra son sens que si les transactions et les utilisateurs bénéficient d'une protection crédible.