
 Par Pistis Kayembe
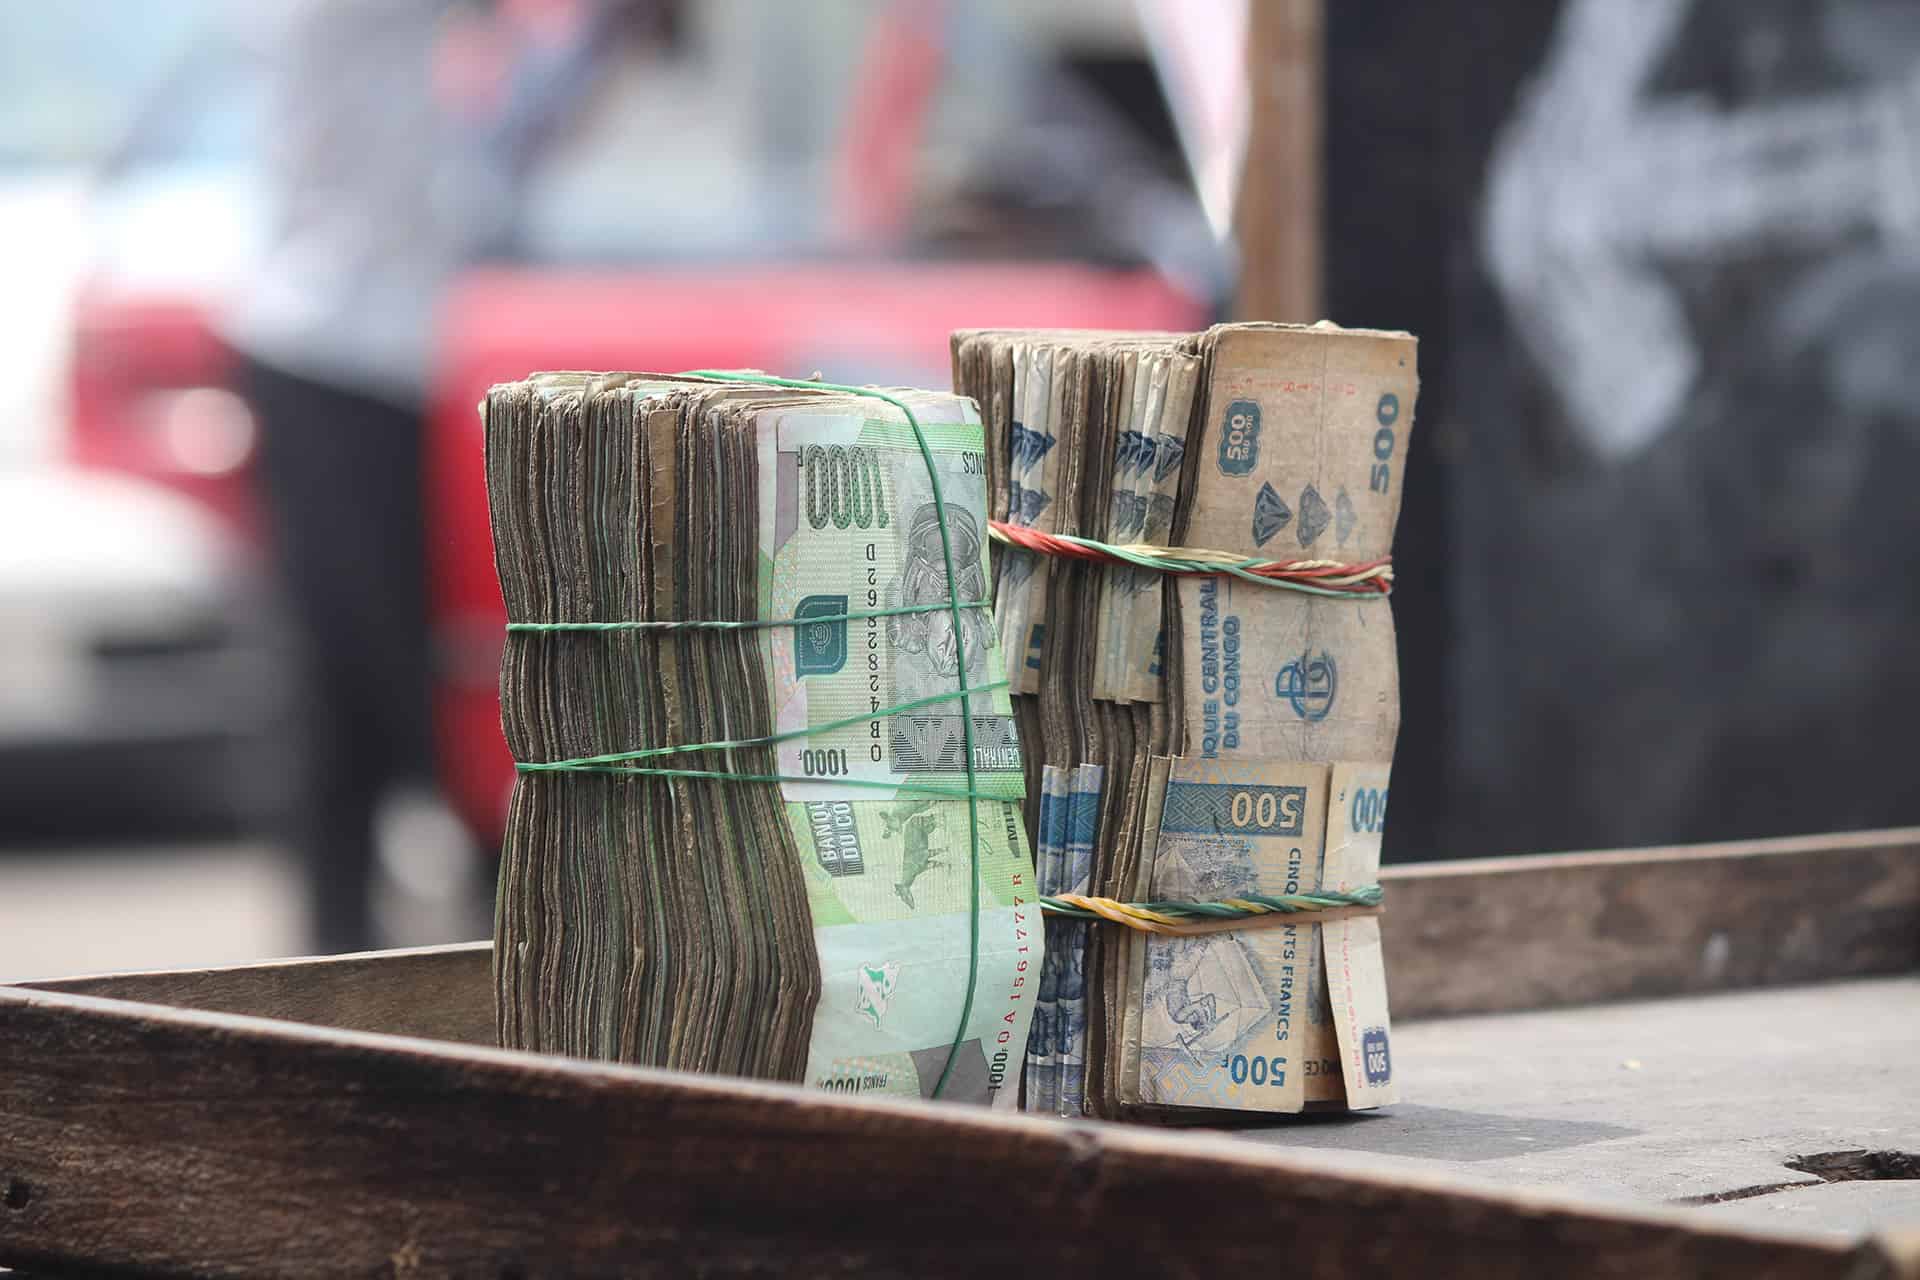
La Banque centrale du Congo veut faciliter l'utilisation du franc congolais dans les échanges avec les économies d'Afrique de l'Est. Son gouverneur, André Wameso Nkualoloki, a signé, le 18 septembre 2026 à Nairobi, un mémorandum d'entente entre les banques centrales des États membres de la Communauté d'Afrique de l'Est portant sur la convertibilité des monnaies et leur rapatriement. Avec cette signature, la RDC rejoint le Burundi, l'Ouganda, la Tanzanie, le Kenya et le Soudan du Sud parmi les pays participant au mécanisme. Ce même jour, la BCC a également adhéré au Pan-African Payment and Settlement System, deux engagements pris en parallèle qui, mis bout à bout, donnent l'image d'une accélération soudaine de l'intégration monétaire congolaise.
Cette double signature mérite d'être examinée pour ce qu'elle change concrètement, plutôt que pour ce qu'elle symbolise. Le mécanisme de l'EAC vise à faciliter les transactions entre opérateurs économiques, réduire les coûts et délais des paiements transfrontaliers, améliorer la traçabilité des flux financiers et renforcer la coopération monétaire dans la sous-région. Le PAPSS, de son côté, est une infrastructure panafricaine de paiement et de règlement destinée à faciliter les transactions transfrontalières en monnaies locales. Les deux dispositifs participent à la même logique d'intégration financière régionale, sans pour autant se confondre.
Un point mérite d'être souligné avec précision, tant il tranche avec la portée que certains pourraient prêter à cette annonce. Il ne s'agit ni de l'instauration d'une monnaie unique, ni de la création d'un taux de change commun entre les pays de l'EAC. La signature du mémorandum ne signifie pas non plus qu'un opérateur congolais peut déjà régler directement toutes ses transactions en francs congolais au Kenya, en Tanzanie ou en Ouganda. Le franc congolais reste toutefois une monnaie dont l'utilisation transfrontalière demeure très limitée, malgré son inclusion dans ce nouveau cadre régional.
L'un des intérêts du mécanisme réside dans la possibilité, à terme, de réduire le recours à des devises intermédiaires dans certaines transactions transfrontalières. Pour un opérateur congolais commerçant avec la Tanzanie, le développement d'un marché permettant une conversion plus directe entre le franc congolais et le shilling tanzanien pourrait limiter certaines opérations de change intermédiaires. Mais l'effet réel sur le coût d'une transaction dépendra des taux de change appliqués, de la disponibilité de liquidités dans les monnaies concernées et des commissions prélevées par les intermédiaires financiers, autant de paramètres qui restent, pour l'instant, indéterminés.
TMB, illustration d'un secteur encore en position d'attente
Les premières réactions apparaissent déjà du côté des banques commerciales, et elles confirment cette prudence. Yannick Mbiya, directeur général de Trust Merchant Bank, considère que les deux initiatives peuvent soutenir les échanges de la RDC avec l'Afrique de l'Est. « L'enjeu désormais sera de transformer ces accords institutionnels en solutions simples, rapides et sécurisées pour les entreprises, les PME et les particuliers », estime-t-il. Cette déclaration, aussi mesurée soit-elle, reconnaît elle-même que les accords signés ne constituent, à ce stade, que le point de départ d'un travail encore à accomplir.
TMB met en avant son appartenance au groupe kényan KCB, présenté par son directeur général comme un pionnier de l'intégration de PAPSS en Afrique de l'Est. La banque congolaise affirme vouloir accompagner cette évolution, sans annoncer à ce stade de produit spécifique ni de calendrier de déploiement. Le fait qu'aucun produit spécifique ni calendrier de déploiement n'ait encore été annoncé illustre toutefois la distance qui sépare la signature d'un accord de son application effective.
Plusieurs modalités décisives restent en effet à préciser, les banques qui participeront concrètement au mécanisme de l'EAC, les conditions de conversion du franc congolais et des autres monnaies régionales, les frais applicables, la gestion de la liquidité, ainsi que le calendrier de mise à disposition effective de ces services aux entreprises et aux particuliers. Aucun de ces éléments n'a, pour l'instant, été communiqué.
La BCC présente ce mécanisme comme une étape intermédiaire vers une meilleure utilisation des monnaies nationales dans les transactions transfrontalières, et cette description reflète honnêtement la portée réelle de l'accord. C'est précisément sur le terrain de la mise en œuvre que se mesurera, dans les mois à venir, si cette double signature du 18 septembre marque un tournant pour le franc congolais ou si elle rejoint la longue liste des cadres institutionnels dont l'usage concret tarde à suivre l'annonce.



