
 Par Pistis Kayembe
La Banque Centrale du Congo a reçu, le 21 septembre à Kinshasa, une délégation tanzanienne conduite par Kadoo Securities Company Limited, accompagnée de l'ambassadeur de Tanzanie en RDC et de représentants de l'ANAPI. Les échanges ont porté sur un projet d'implantation dans les secteurs de la fintech et des marchés financiers, une rencontre qui intervient quelques semaines à peine après la promulgation de la loi n°26/034 relative aux marchés boursiers. Sur le papier, tout semble converger vers un même mouvement, celui d'un pays qui ouvre progressivement son système financier à de nouveaux acteurs.
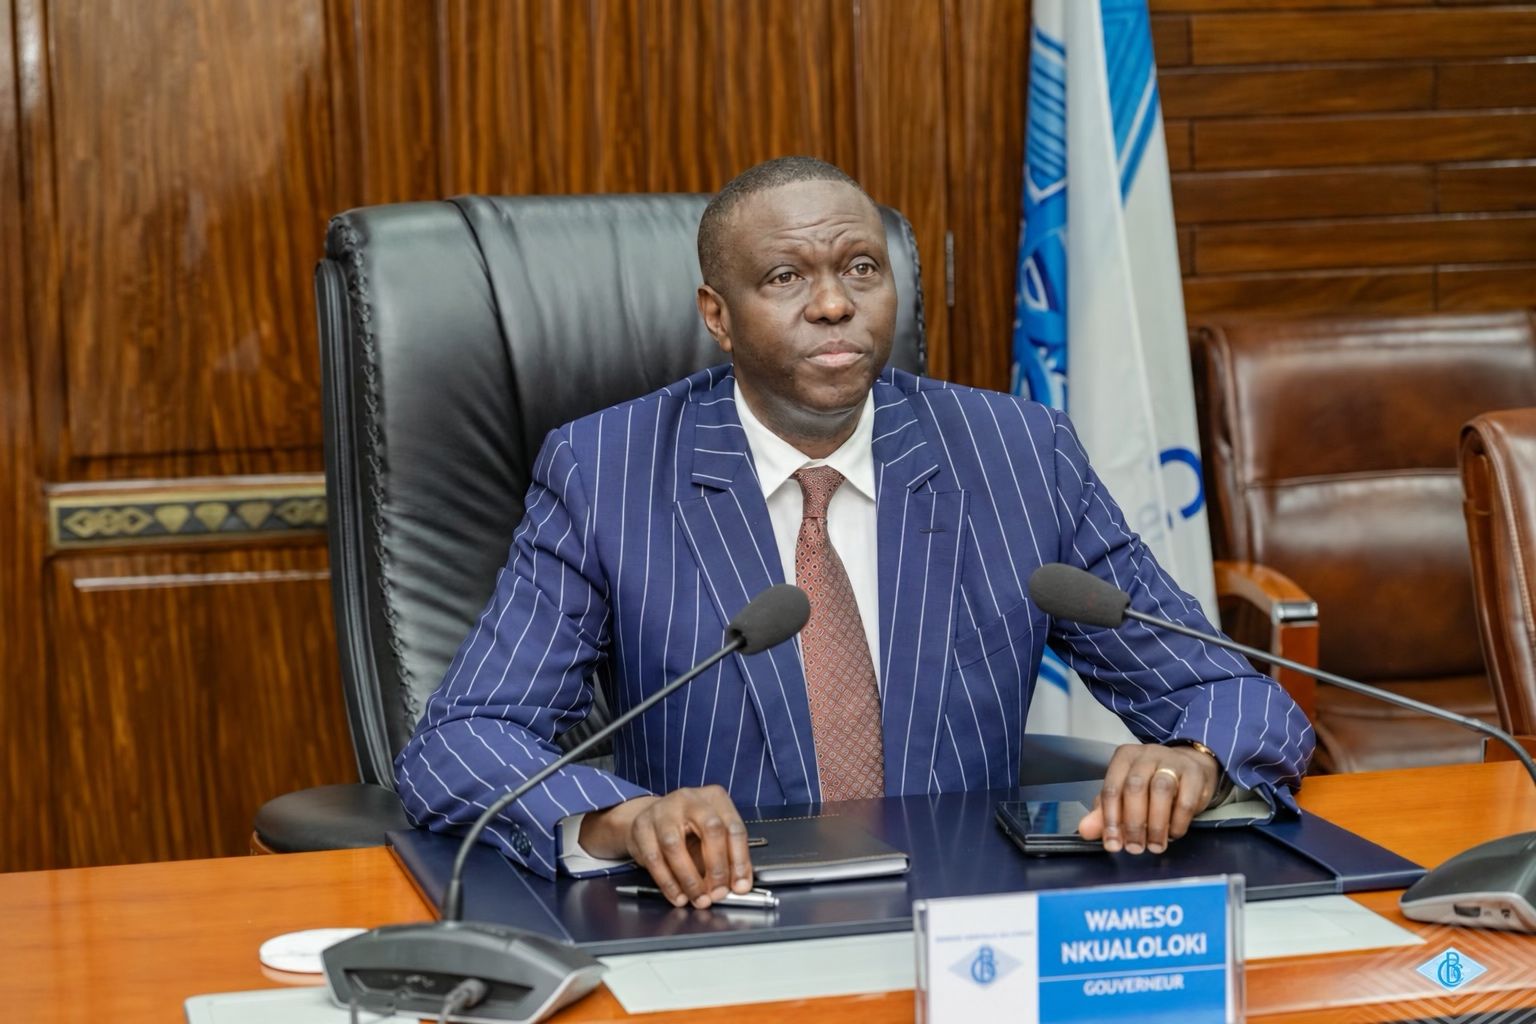
Le gouverneur André Wameso a orienté les investisseurs vers la Direction Générale de la Supervision Bancaire et Financière pour obtenir les informations techniques nécessaires à leur projet. Cette étape, présentée comme un accompagnement institutionnel classique, révèle en creux une réalité qui mérite d'être documentée, la RDC ne semble pas encore disposer d'un guichet ou d'un parcours réglementaire clairement dédié aux jeunes entreprises technologiques financières. Un investisseur étranger reçoit ici un accompagnement institutionnel précis, jusqu'à la direction exacte vers laquelle se tourner, pendant qu'aucun compte-rendu équivalent ne documente un tel accompagnement pour un acteur fintech congolais.
Un dialogue qui regarde vers l'extérieur
Rien dans le compte-rendu de cette rencontre ne mentionne d'acteurs fintech congolais déjà présents sur le marché, alors que Kinshasa compte pourtant plusieurs initiatives dans les paiements numériques, l'épargne digitale ou le crédit alternatif. Cette absence interroge la manière dont la BCC construit son dialogue avec le secteur, un dialogue qui semble aujourd'hui davantage tourné vers l'attraction de capitaux extérieurs que vers l'accompagnement des initiatives déjà nées sur le territoire national.
Kadoo Securities arrive avec l'expérience d'un marché financier structuré, elle figure parmi les membres de négociation de la Dar es Salaam Stock Exchange et exerce des activités liées aux actions, aux obligations, au conseil en investissement et à la gestion de fonds. Cette expérience a une vraie valeur pour un marché congolais encore naissant, mais elle pose aussi une question de fond, un marché de capitaux construit principalement autour d'intermédiaires venus de l'extérieur laisse-t-il suffisamment de place aux acteurs locaux pour grandir au même rythme.
Le pays prépare en parallèle sa future Kinshasa Stock Exchange, dont les premières cotations restent prévues pour 2027. Si des intermédiaires financiers étrangers comme Kadoo s'installent avant que l'écosystème local ne soit suffisamment structuré, ce sont les mêmes acteurs venus de l'extérieur qui risquent de fournir aussi les compétences techniques et les outils technologiques nécessaires au fonctionnement de cette future bourse, laissant aux fintechs congolaises un strapontin plutôt qu'une place de premier plan dans l'infrastructure qu'elles auraient pu contribuer à bâtir.
Le marché congolais des titres ne part pas de zéro, l'État mobilise déjà des ressources à travers les Bons et Obligations du Trésor. Ce qui reste à bâtir concerne surtout l'écosystème permettant aux entreprises de lever des capitaux par actions ou par obligations, avec des courtiers, des sociétés de gestion et des infrastructures de règlement adaptées. Ces briques techniques constituent le véritable terrain fintech du pays, bien plus que la visite d'un intermédiaire financier étranger, aussi bienvenue soit-elle.
Aucun montant d'investissement, aucun calendrier d'ouverture, aucun agrément congolais n'a été annoncé à l'issue de cette rencontre du 21 septembre. La question que cette visite laisse ouverte n'est donc pas de savoir si Kadoo Securities s'implantera un jour à Kinshasa, mais si la BCC compte un jour organiser, pour ses propres fintechs, un dialogue institutionnel aussi structuré que celui qu'elle vient d'offrir à un investisseur venu de Dar es-Salaam.



