
 Par Pistis Kayembe
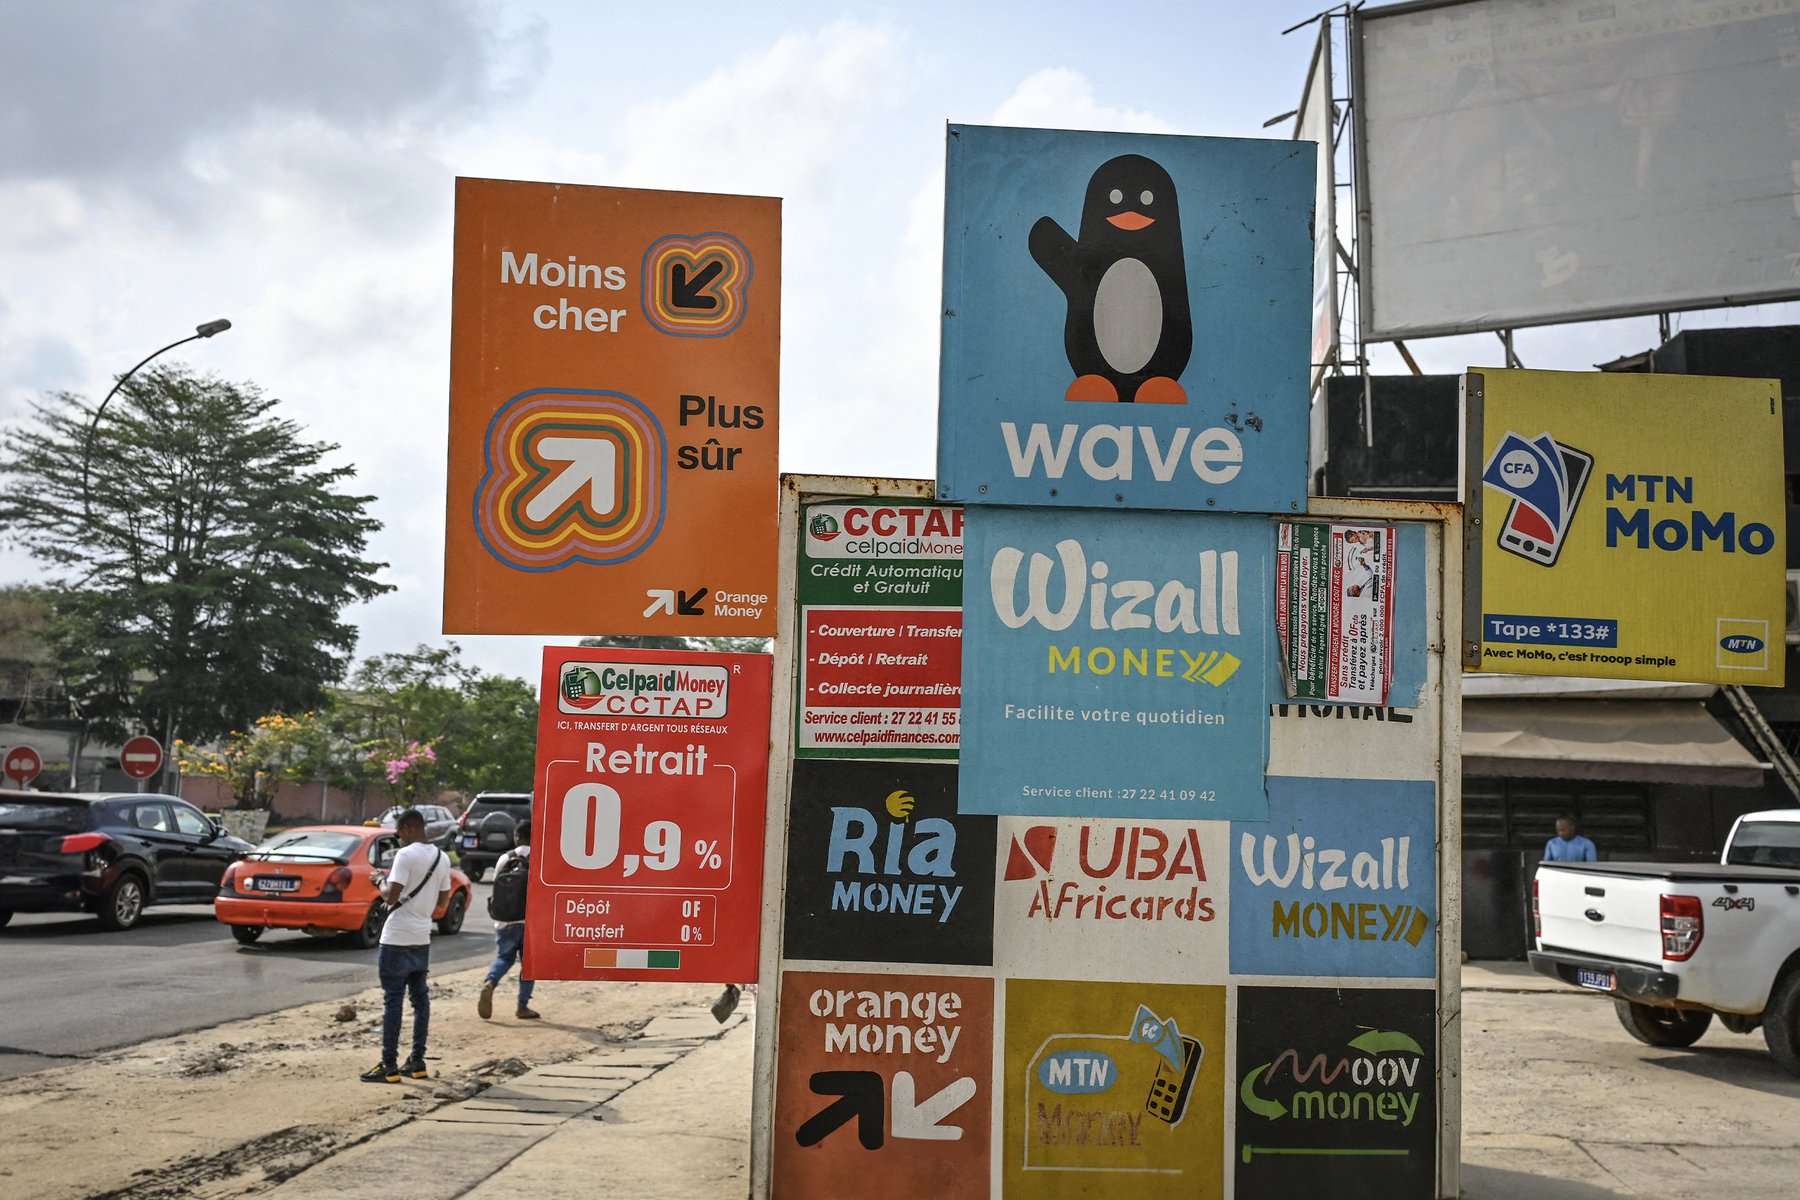
MTN a annoncé mardi 25 août son intention d'obtenir des licences bancaires sur certains de ses marchés africains, avec l'ambition de pouvoir accorder directement des crédits à partir de ses propres ressources. \"La forte croissance actuelle, et celle de demain, sera en réalité le crédit\", a déclaré son directeur général Ralph Mupita, cité par Reuters. Cette phrase, prononcée par le premier opérateur télécom du continent, ressemble moins à une annonce commerciale qu'à un aveu stratégique.
Car MTN n'invente rien. Il rejoint un mouvement déjà largement engagé, où chaque acteur du mobile money cherche à transformer sa base d'utilisateurs en clientèle bancaire complète. Jusqu'ici, l'opérateur se contentait de prêter par le biais de partenariats bancaires. La nouvelle étape consiste à porter lui-même le risque de crédit, ce qui suppose une transformation profonde de son modèle économique et de sa gouvernance des risques.
Au Kenya, M-Pesa a déjà prouvé qu'un service de transfert d'argent pouvait devenir une infrastructure financière à part entière, en proposant depuis plusieurs années épargne, cartes et crédit. Ce précédent kényan sert désormais de référence à tout le continent, et explique en partie pourquoi MTN accélère son propre calendrier.
Du côté des fintechs pures, Flutterwave a obtenu en 2026 une licence de banque de microfinance au Nigeria, et cherche déjà à répliquer ce schéma en Afrique de l'Est. La frontière entre fintech de paiement et institution bancaire continue ainsi de s'effacer, marché après marché.
Wave mise sur un capital ambitieux en Côte d'Ivoire
En Côte d'Ivoire, Wave a créé Wave Bank Africa dès 2025, avec un capital de 20 milliards de FCFA, et une demande d'agrément bancaire actuellement à l'étude. L'ambition affichée dépasse largement le simple transfert d'argent qui a fait la réputation de l'entreprise sénégalaise.
Pendant que d'autres annoncent, Orange agit déjà à travers Orange Bank Africa, tandis qu'AXIAN a obtenu aux Comores une licence pour lancer une institution financière digitale. Ces deux groupes illustrent une stratégie plus silencieuse, mais tout aussi déterminée.
Portefeuille numérique, paiement, épargne, assurance, crédit. Ce parcours se répète d'un acteur à l'autre, avec pour seule variable la vitesse d'exécution. Celui qui maîtrise le portefeuille numérique dispose d'un avantage que les banques traditionnelles peinent à combler, faute d'avoir noué une relation quotidienne aussi dense avec leurs clients.
Le vrai capital, c'est la donnée transactionnelle
Une facture payée, un transfert reçu, la régularité d'une activité commerciale, chacun de ces signaux nourrit un scoring qui permet d'évaluer le comportement financier d'un utilisateur. Dans ce nouveau paysage, la donnée transactionnelle pèse autant que la trésorerie elle-même.
Le financement des petites entreprises, l'appui aux entrepreneurs, le crédit agricole et la micro-assurance figurent parmi les usages que ces acteurs veulent désormais couvrir. L'enjeu n'est plus seulement de prêter, mais de construire une gamme complète de services financiers autour d'un même portefeuille numérique.
Un scoring mal calibré peut exclure des clients au lieu de les inclure. Une fuite de données peut ruiner en quelques heures une confiance construite sur des années. Un crédit distribué sans discernement peut transformer une promesse d'inclusion financière en spirale de surendettement. Ces dangers grandissent à mesure que les plateformes intensifient l'usage des données transactionnelles.
Le mobile money a longtemps été jugé au nombre de comptes actifs et au volume des transactions. Cette annonce de MTN suggère que le critère décisif devient désormais autre, la capacité à transformer des flux numériques en épargne et en financement de l'économie réelle. Reste à savoir lequel de ces acteurs, opérateur télécom, fintech ou banque traditionnelle, saura le mieux gagner la confiance nécessaire pour devenir le gardien de l'argent des Africains.



