 Par Pistis Kayembe
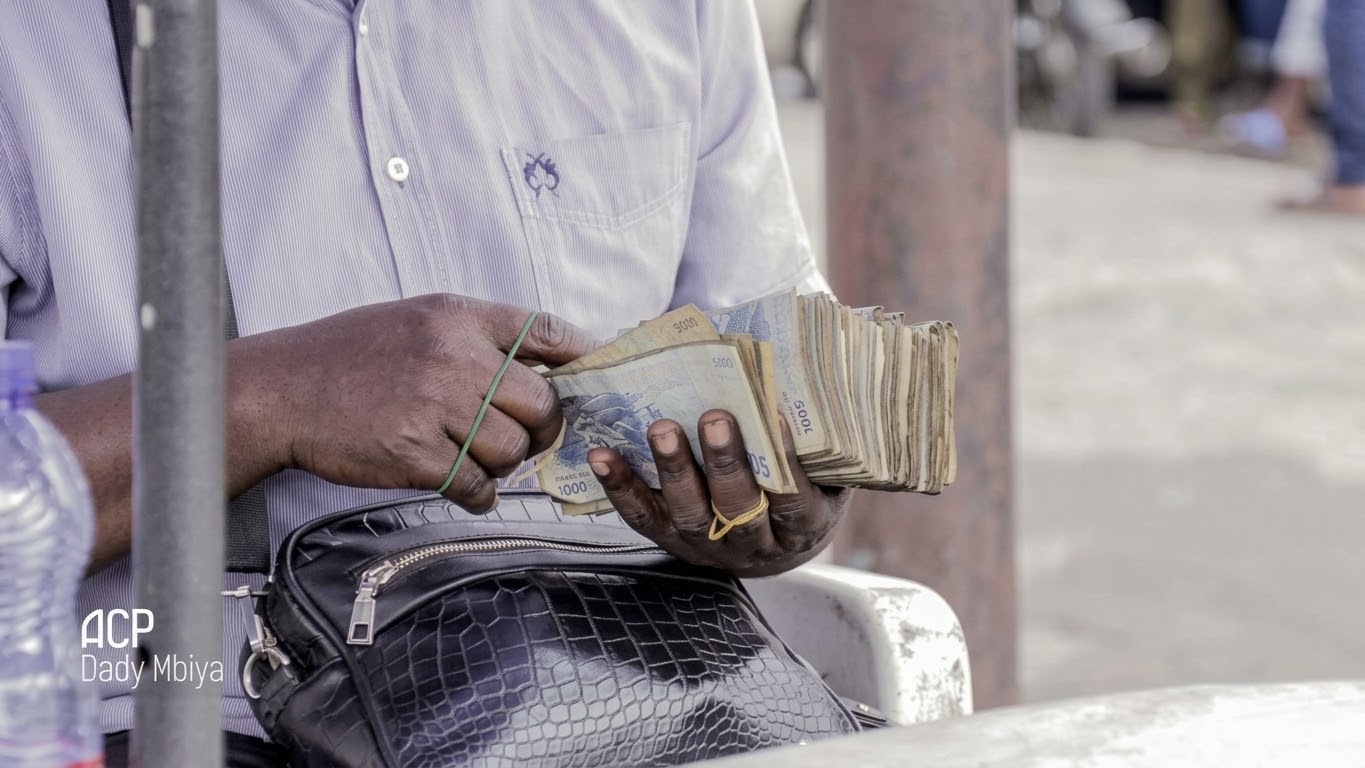
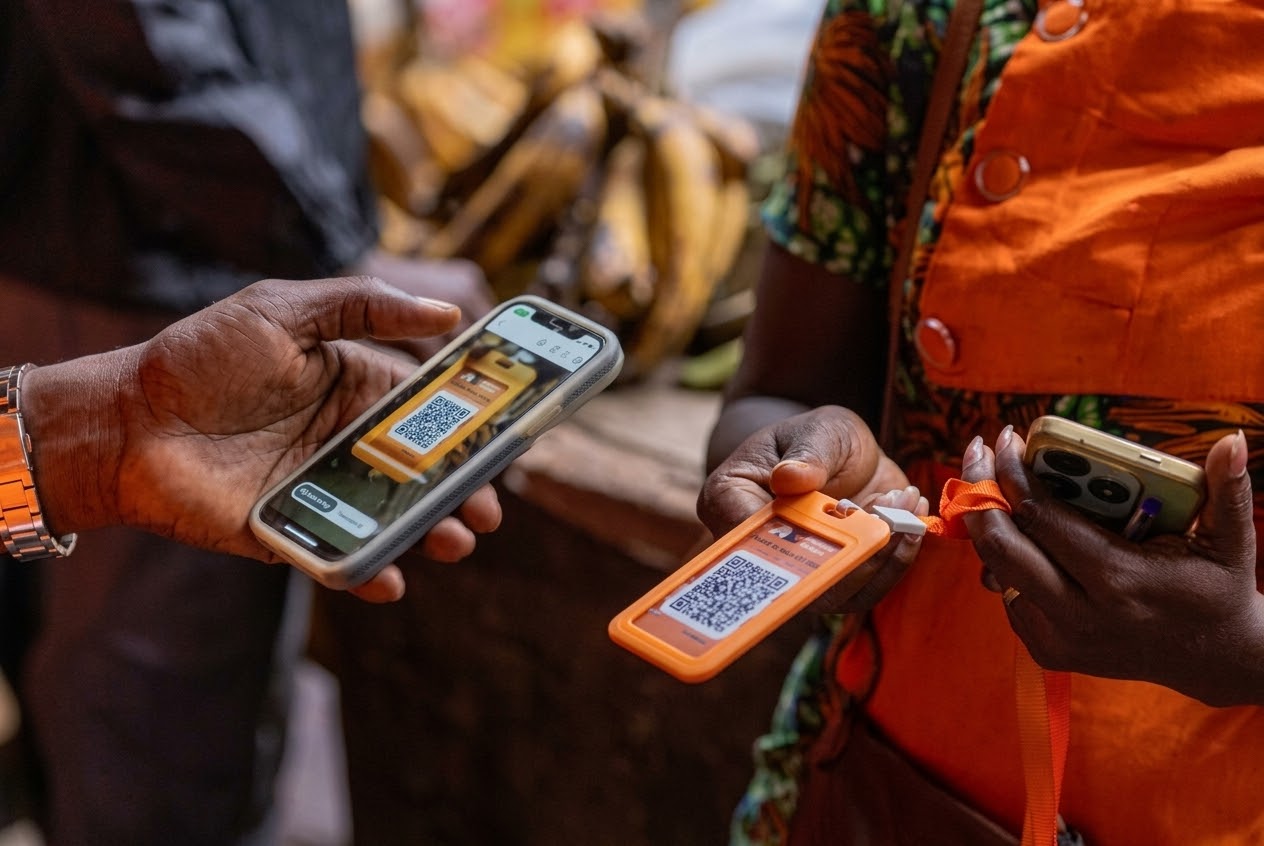
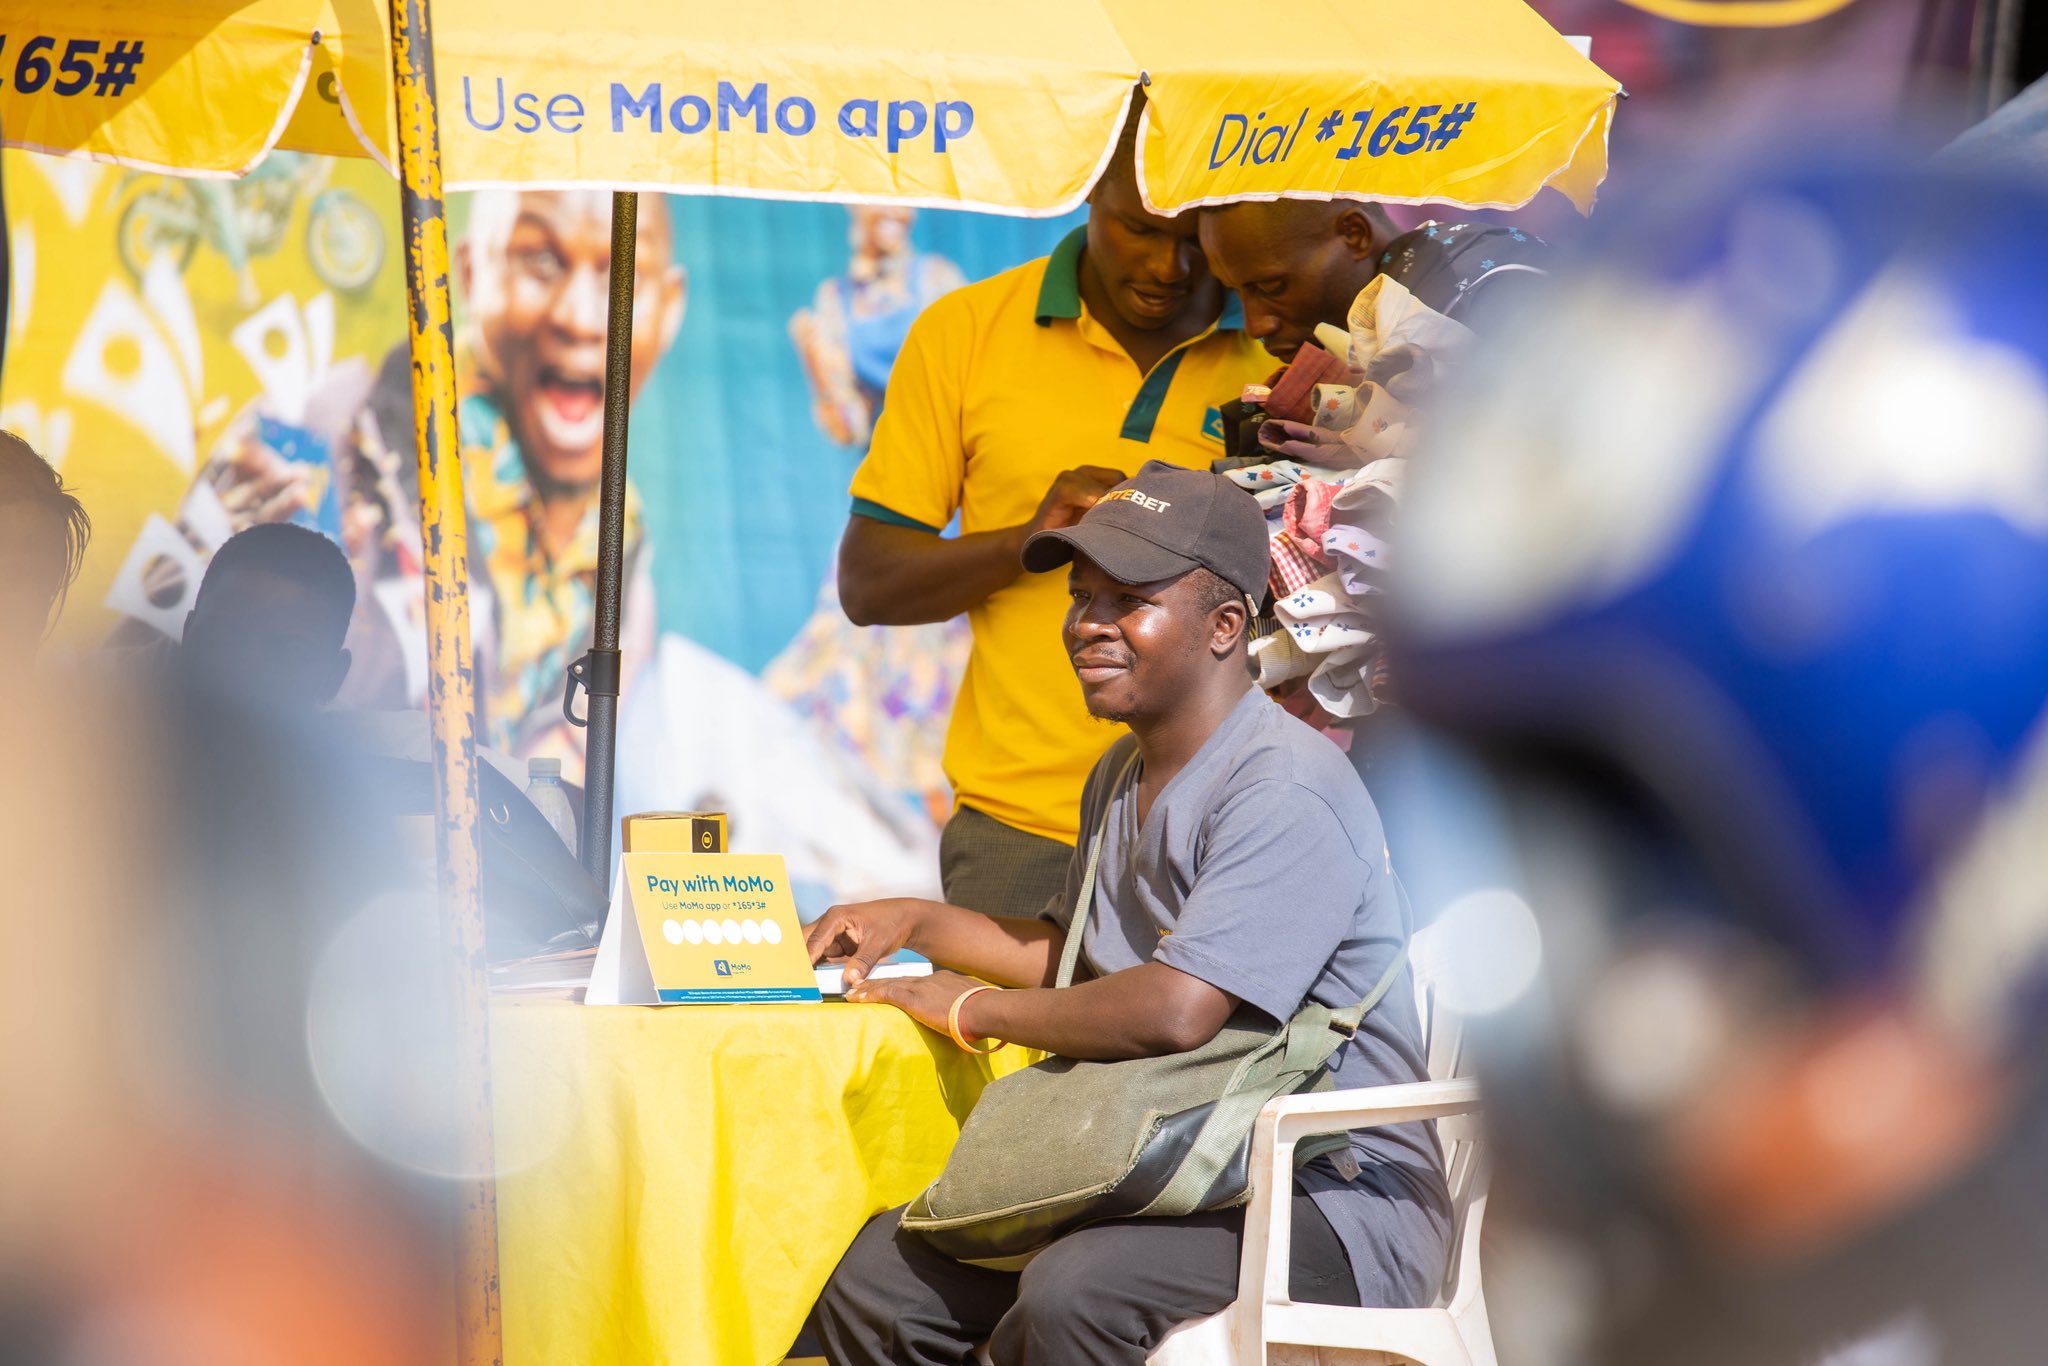
MTN affiche une ambition claire pour sa plateforme financière MoMo, forte de plus de 70 millions d'utilisateurs actifs mensuels sur 14 marchés et de plus de 330 milliards de dollars de transactions traitées au premier semestre 2026. L'entreprise veut désormais conquérir l'Afrique du Sud, un marché fortement bancarisé où les paiements en espèces restent pourtant prédominants. Cette ambition se heurte à deux obstacles distincts, une résistance culturelle profonde au cash d'un côté, et une réglementation qui devient plus exigeante à mesure que MoMo élargit ses services de l'autre.
Serigne Dioum, directeur général de MTN Group Fintech, présente MoMo non pas comme un concurrent direct des banques, mais comme une plateforme financière numérique plus large destinée aux consommateurs et aux commerçants. Cette prudence de langage masque cependant une trajectoire d'expansion qui inclut déjà le crédit, les transferts de fonds et les paiements marchands, autant de services qui recoupent directement des activités traditionnellement réservées aux établissements bancaires.
Sur la plupart des marchés où MoMo s'est imposé, l'infrastructure bancaire traditionnelle restait faible ou absente, ce qui a permis au mobile money de combler un vide plutôt que de déloger un système déjà installé. L'Afrique du Sud présente une configuration inverse, avec un système bancaire mature auquel s'accroche pourtant une population de consommateurs et de petits commerçants qui continuent de privilégier le paiement en espèces au quotidien. Déplacer une habitude aussi ancrée exige des leviers différents de ceux qui ont fait le succès de MoMo ailleurs sur le continent.
MTN mise sur la modernisation en cours des infrastructures de paiement sud-africaines et sur l'ouverture du marché à une concurrence accrue, une évolution que Serigne Dioum entend précisément utiliser pour pénétrer ce nouveau territoire plutôt que d'y importer un modèle conçu pour d'autres marchés africains. Cette approche laisse entendre une adaptation prudente aux réalités locales, sans pour autant garantir le rythme auquel les habitudes de consommation pourraient réellement évoluer.
Le gouverneur de la Banque de réserve sud-africaine, Lesetja Kganyago, reconnaît que le système de paiement du pays doit évoluer au même rythme que la technologie, tout en admettant que d'autres pays devancent déjà l'Afrique du Sud sur ce terrain, une déclaration qui ouvre la voie à un assouplissement réglementaire favorable à des acteurs comme MTN. Mais cette ouverture s'accompagne simultanément d'un mouvement inverse, celui d'une régulation pensée par activité plutôt que par statut, qui soumettrait les fintechs proposant les mêmes services que les banques aux mêmes exigences que ces dernières.
Le prix réglementaire de la diversification
Plus MoMo se rapproche des services bancaires classiques que sont le crédit, l'épargne et les transferts internationaux, plus l'entreprise s'expose à devoir répondre aux mêmes standards de protection des consommateurs et de sécurité des fonds que les banques elles-mêmes. Nikiwe Tanga, directrice juridique de MTN Group Fintech, reconnaît d'ailleurs que le rythme de l'innovation doit s'accompagner d'une capacité à maintenir la confiance au même niveau, une manière discrète d'admettre que cette diversification ne se fera pas sans contrepartie.
MTN cite volontiers les exemples du Rwanda et de l'Ouganda, où les clients envoient déjà de l'argent à l'international via MoMo avec une simplicité comparable à un transfert national, une réussite construite sur des marchés où la concurrence bancaire traditionnelle pesait peu et où la marge de manœuvre réglementaire restait large. L'Afrique du Sud ne réunit aucune de ces deux conditions, ce qui rend la bataille sud-africaine différente par nature de celles déjà remportées ailleurs sur le continent.
Mcebisi Jonas, président du groupe MTN, situe cette ambition dans une perspective plus large, celle d'une économie numérique africaine qui dépendra de plus en plus de la capacité à connecter les marchés et à permettre des paiements transfrontaliers fluides entre pays. L'enjeu sud-africain devient ainsi un test de crédibilité pour l'ensemble de la stratégie panafricaine de MoMo, bien au-delà des frontières du seul pays où se joue cette bataille.
MTN maîtrise déjà l'infrastructure et l'obtention des licences nécessaires à son expansion, deux leviers qui ont fait leurs preuves sur d'autres marchés du continent. Le véritable défi sud-africain consiste à convaincre des consommateurs attachés au cash de modifier leurs habitudes, tout en absorbant une pression réglementaire qui s'intensifie précisément à mesure que les ambitions de MoMo se rapprochent de celles d'une banque.