 Par Pistis Kayembe
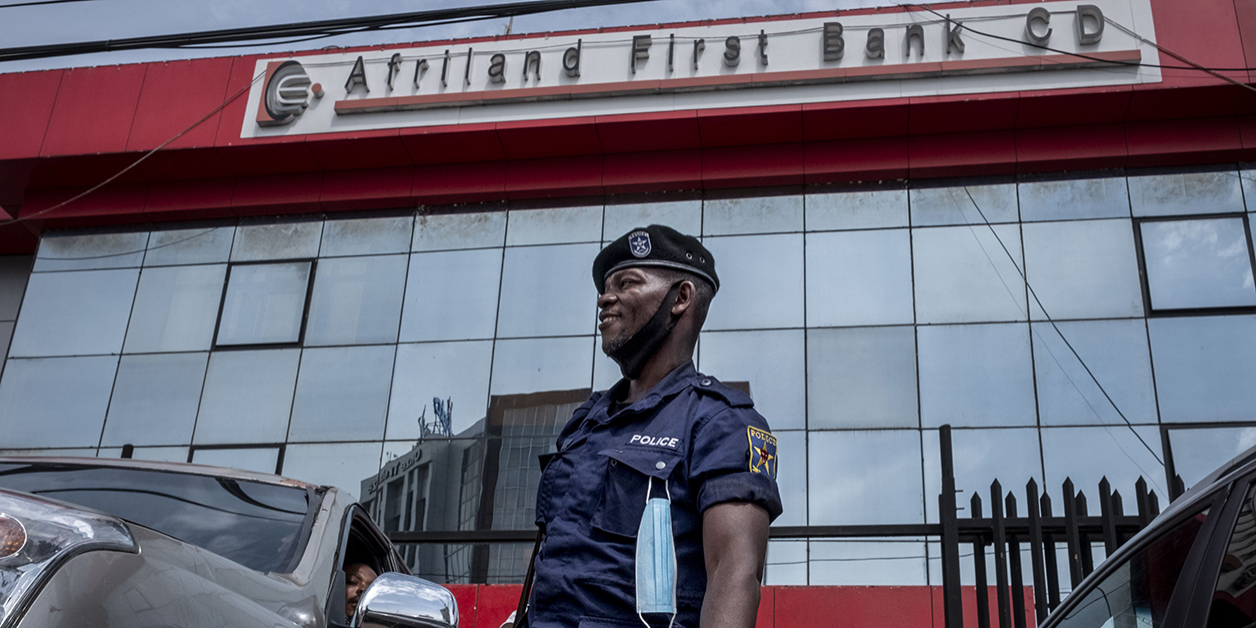
Fonds propres négatifs de 116,9 millions USD, perte de 50,4 millions USD, seulement 21,6 % de créances saines sur un portefeuille de 175 millions USD. Les derniers chiffres attribués à la Banque centrale du Congo confirment l’ampleur de la dégradation financière d’Afriland First Bank CD, sans pour autant trancher la question que tout le monde se pose désormais, celle de son avenir.
À fin décembre 2025, les données rapportées font état d’un produit net bancaire négatif de 4,68 millions USD et d’une perte annuelle de 50,4 millions USD pour Afriland First Bank CD SA. La banque affichait dans le même temps 124,9 millions USD de dépôts de clientèle pour 175 millions USD de crédits bruts, dont à peine 37,8 millions USD classés comme créances saines. Ces éléments s’inscrivent plus de trois ans après le placement de l’établissement sous administration provisoire, le 20 juin 2022, puis sous procédure de résolution en janvier 2023.
La qualité du portefeuille de crédit illustre l’ampleur du problème. Avec seulement 21,6 % de créances jugées saines, la banque a dû constituer 131,9 millions USD de provisions pour couvrir ses créances dégradées, un niveau qui limite mécaniquement sa capacité à générer des revenus et alourdit d’autant le besoin de recapitalisation. Un calcul avancé début août par Lepoint.cd évaluait à plus de 166,9 millions USD l’injection théoriquement nécessaire pour effacer les fonds propres négatifs et atteindre le seuil réglementaire minimum de 50 millions USD, un chiffre qui reste indicatif et ne préjuge en rien du montant qu’exigerait finalement la BCC dans un éventuel plan de restructuration.
C’est là que la publication d’EcoMatin du 17 août, évoquant un établissement se rapprochant d’un « dépôt de bilan », mérite d’être nuancée. Les chiffres justifient une interrogation sérieuse sur la viabilité d’Afriland, mais aucune décision officielle de liquidation n’a été annoncée par le régulateur. La BCC continue à ce jour de faire figurer la banque dans sa liste des établissements agréés en RDC.
Cette nuance s’explique par le cadre juridique applicable aux banques en difficulté. La loi n° 22/069 du 27 décembre 2022 relative à l’activité et au contrôle des établissements de crédit organise un régime de résolution distinct de la liquidation, avec des pouvoirs élargis confiés à l’autorité chargée de restructurer l’établissement concerné. Sous ce régime, une banque peut faire l’objet d’une recapitalisation, d’une restructuration de son capital ou de transferts d’actifs, la liquidation ne constituant qu’une issue possible parmi d’autres et devant résulter d’une procédure formelle du régulateur.
La trajectoire financière d’Afriland donne la mesure du chemin parcouru depuis le début de la crise. Ses fonds propres atteignaient encore 48,05 millions USD à la mi-2021, avant que la BCC n’évalue en mars 2022 le besoin de recapitalisation à environ 90 millions USD, un montant alors contesté par l’actionnaire majoritaire Afriland First Group. La banque a par ailleurs perdu en 2025 des marchés significatifs liés à la paie des enseignants et au fonctionnement d’établissements scolaires dans cinq entités, transférés à d’autres banques et représentant selon Bankable 29 513 agents, 2 039 établissements et environ 12 milliards CDF de paiements mensuels. À ce dossier s’ajoute un contentieux distinct, Afriland First Group affirmant avoir été évincé du capital et ayant engagé devant le CIRDI une procédure d’arbitrage international contre la RDC, toujours pendante selon EcoMatin.
Trois ans après le début de la procédure, la question ne porte donc plus sur la gravité des chiffres, déjà connue, mais sur la nature de la prochaine décision de la BCC. Recapitalisation, arrivée d’un investisseur, restructuration du bilan ou, à défaut, retrait d’agrément, chacune de ces issues reste ouverte tant qu’aucune annonce officielle n’est venue trancher. L’insolvabilité comptable est sévère, mais elle ne suffit pas, à elle seule, à écrire la fin de l’histoire d’Afriland First Bank CD.